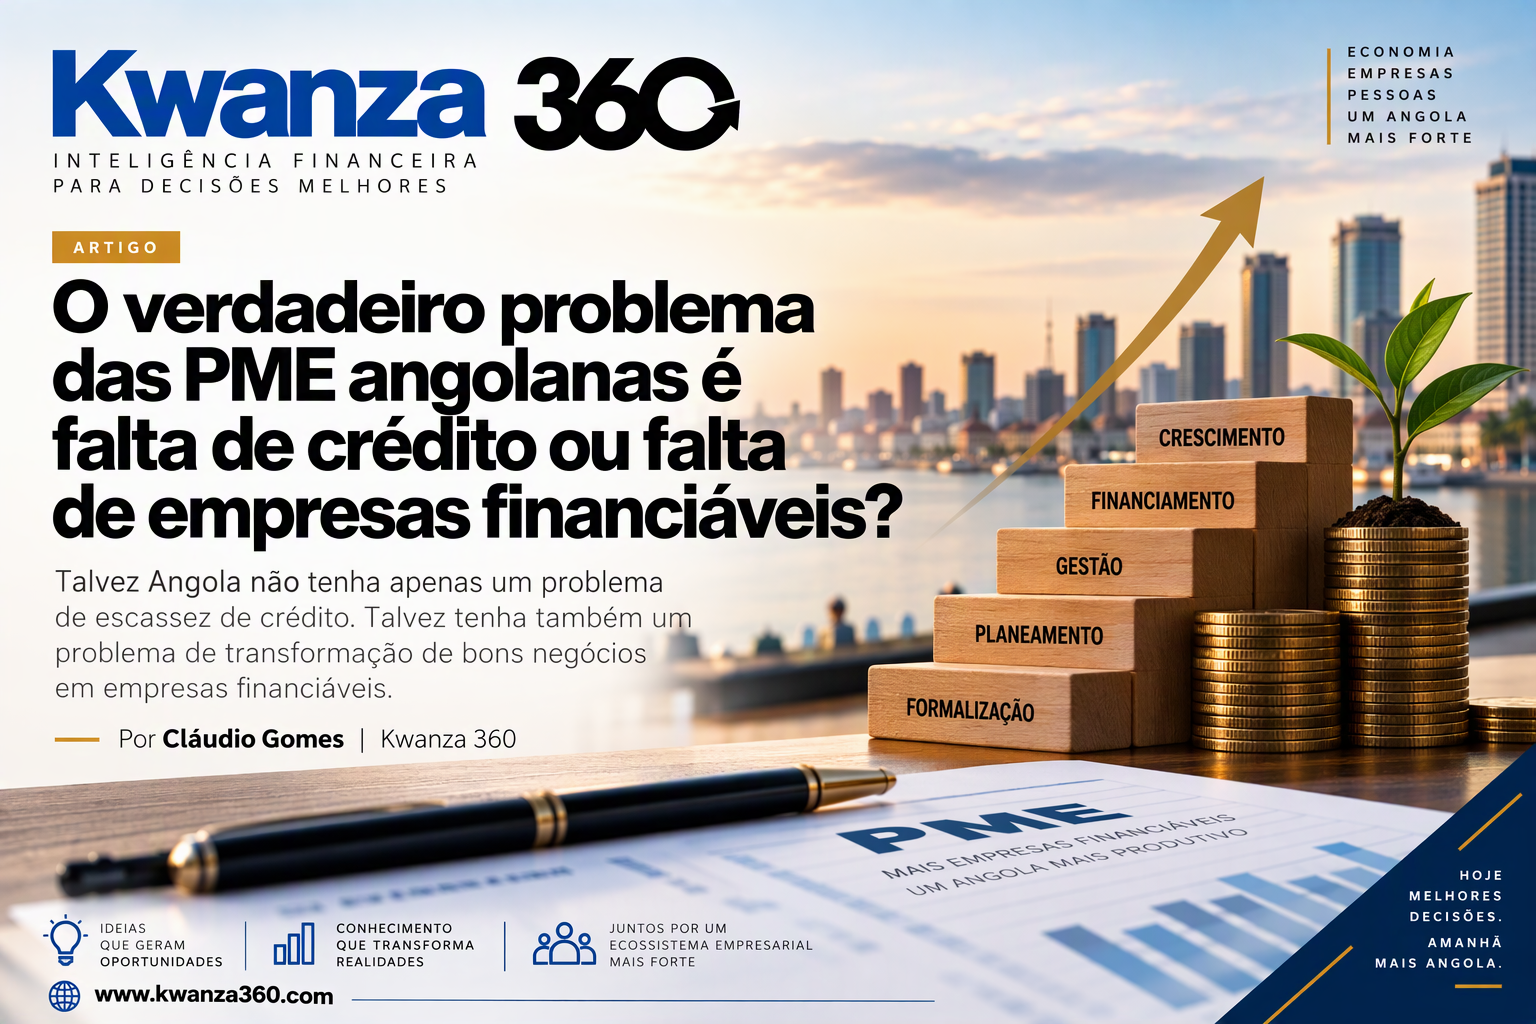
Quando uma PME procura financiamento e o banco rejeita o pedido, a conclusão surge quase automaticamente, os bancos não financiam as PME, mas existe uma pergunta mais incómoda, quantas PME estão realmente preparadas para receber crédito?
A pergunta não absolve os bancos, nem responsabiliza exclusivamente os empresários, mas obriga-nos a olhar para as duas faces do problema, Angola precisa de mais financiamento, mas também precisa de construir mais empresas financiáveis. Os números ajudam a perceber o desafio. Segundo dados reportados com base no Relatório Anual de 2025 do Banco Nacional de Angola, no crédito concedido ao abrigo do Aviso n.º 10/2024, as grandes empresas absorveram cerca de 53,94%, as médias 31,57%, as pequenas 11,97% e as microempresas apenas 2,52%. Luanda concentrou 51,44% do stock analisado.
Portanto, existe efectivamente um problema de acesso e concentração do financiamento. Mas isso explica apenas metade da história.
Precisar de crédito não significa estar preparado para recebê-lo
Imaginemos duas empresas, a primeira factura 100 milhões Kz , mas mistura o dinheiro dos sócios com o da empresa, apresenta contas pouco fiáveis, não controla a tesouraria e não consegue demonstrar como pagará o empréstimo. A segunda factura 60 milhões Kz, mas possui contabilidade organizada, informação financeira consistente, histórico bancário, fluxo de caixa projectado, impostos regularizados e consegue explicar exactamente onde aplicará o financiamento e de onde sairá o dinheiro para o reembolsar.
Qual delas é mais financiável? provavelmente, a segunda, aqui reside uma distinção essencial, necessitar de crédito é uma condição económica e ser financiável é uma condição financeira, documental e de gestão. O banco não deveria financiar apenas património ou garantias. Deve financiar sobretudo capacidade futura de pagamento.
Uma empresa pode possuir imóveis e não ter liquidez, pode apresentar lucros e não gerar caixa, pode vender muito e receber tarde. Pode até crescer rapidamente e ficar sem dinheiro. Por isso, uma análise de crédito robusta deve compreender geração de caixa, endividamento, margens, serviço da dívida, concentração de clientes, qualidade das demonstrações financeiras, governação, fiscalidade e viabilidade do projecto.
A garantia protege o banco quando o crédito falha, o fluxo de caixa deve explicar por que razão o crédito não deveria falhar.
Informação também é garantia
Existe ainda um problema silencioso, a assimetria de informação, o empresário conhece clientes, fornecedores, vendas, cobranças, dificuldades e riscos que o banco pode não conseguir observar. Quanto menor for a qualidade da informação disponibilizada, maior será a incerteza. E maior incerteza significa maior percepção de risco, mais garantias exigidas, condições mais restritivas ou simplesmente rejeição, por isso, proponho outra forma de pensar que é a qualidade da informação financeira de uma PME também funciona como uma garantia de confiança.
Angola já possui instrumentos para reduzir parte do problema, o Fundo de Garantia de Crédito existe precisamente para facilitar o acesso das micro, pequenas e médias empresas ao financiamento através de garantias públicas. Até 30 de Junho de 2026, o Fundo de Garantia de Crédito reportava 10.669 projectos garantidos. Mas uma garantia pública não transforma automaticamente um projecto fraco num bom crédito.
Antes de pedir empréstimo, uma PME deveria conhecer a sua própria capacidade de financiamento através de sete dimensões:
Formalidade - situação legal, fiscal e contributiva regularizada;
Transparência-contabilidade fiáveis;
Caixa-capacidade demonstrável de gerar dinheiro;
Endividamento: dívida compatível com os fluxos do negócio;
Mercado- clientes, contratos e receitas sustentáveis.
Governação- gestão, controlos e separação entre empresa e sócios.
Finalidade- crédito destinado a uma actividade capaz de gerar retorno.
Mas a transformação não pode ser exigida apenas às PME,a banca também precisa evoluir do crédito excessivamente dependente da garantia para o crédito baseado em scoring alternativo, dados transaccionais, factoring, financiamento de facturas e sistemas de alerta precoce podem ampliar a capacidade de medir risco sem baixar os padrões de prudência, a sofisticação de um banco não está em assumir mais risco, está em compreender melhor o risco.
Afinal, falta crédito ou faltam empresas financiáveis?
Faltam ambos, expandir crédito sem melhorar a qualidade das empresas pode significar mais financiamento hoje e mais incumprimento amanhã. Mas exigir garantias elevadas e históricos extensos pode excluir milhares de negócios economicamente viáveis. Angola não precisa escolher entre financiar mais e avaliar melhor precisa fazer ambos.
O verdadeiro desafio não é convencer os bancos a emprestarem a empresas que não conseguem demonstrar capacidade de pagamento, é construir um ecossistema capaz de transformar empresas economicamente viáveis em empresas financeiramente credíveis, uma economia não cresce simplesmente porque existem bancos com dinheiro ou empresários com ideias, cresce quando capital e bons projectos conseguem reconhecer-se, confiar um no outro e encontrar-se.
Kwanza 360 | Inteligência Financeira para Decisões Melhores