Quantas contas bancárias Angola precisa de abrir para se tornar financeiramente inclusiva?
Talvez esta seja a pergunta errada é possível abrir milhões de contas, distribuir cartões, instalar aplicativos e, ainda assim, ter cidadãos praticamente fora da vida financeira formal. Porque ter conta não significa usar o sistema financeiro e estar bancarizado não significa estar financeiramente incluído, a diferença parece pequena, mas muda completamente a discussão.
A Estratégia Nacional de Inclusão Financeira 2025-2027, procura justamente promover acesso, uso e conhecimento dos produtos financeiros, com foco na poupança, financiamento da economia e expansão dos serviços digitais. O desafio é enorme segundo o Governo de Angola, cerca de 51% dos cidadãos continuavam fora do sistema financeiro formal, e apenas um em cada quatro apresentava bom nível de literacia financeira, a meta é alcançar 65% de inclusão financeira até 2027, mas atingir 65% fazendo exactamente o quê?
Se um cidadão abre uma conta, mas continua a receber em dinheiro, guardar poupanças em casa, fazer pagamentos fora dos canais formais e recorrer exclusivamente a empréstimos informais, podemos contabilizá-lo como bancarizado. Economicamente, porém, pouco mudou.
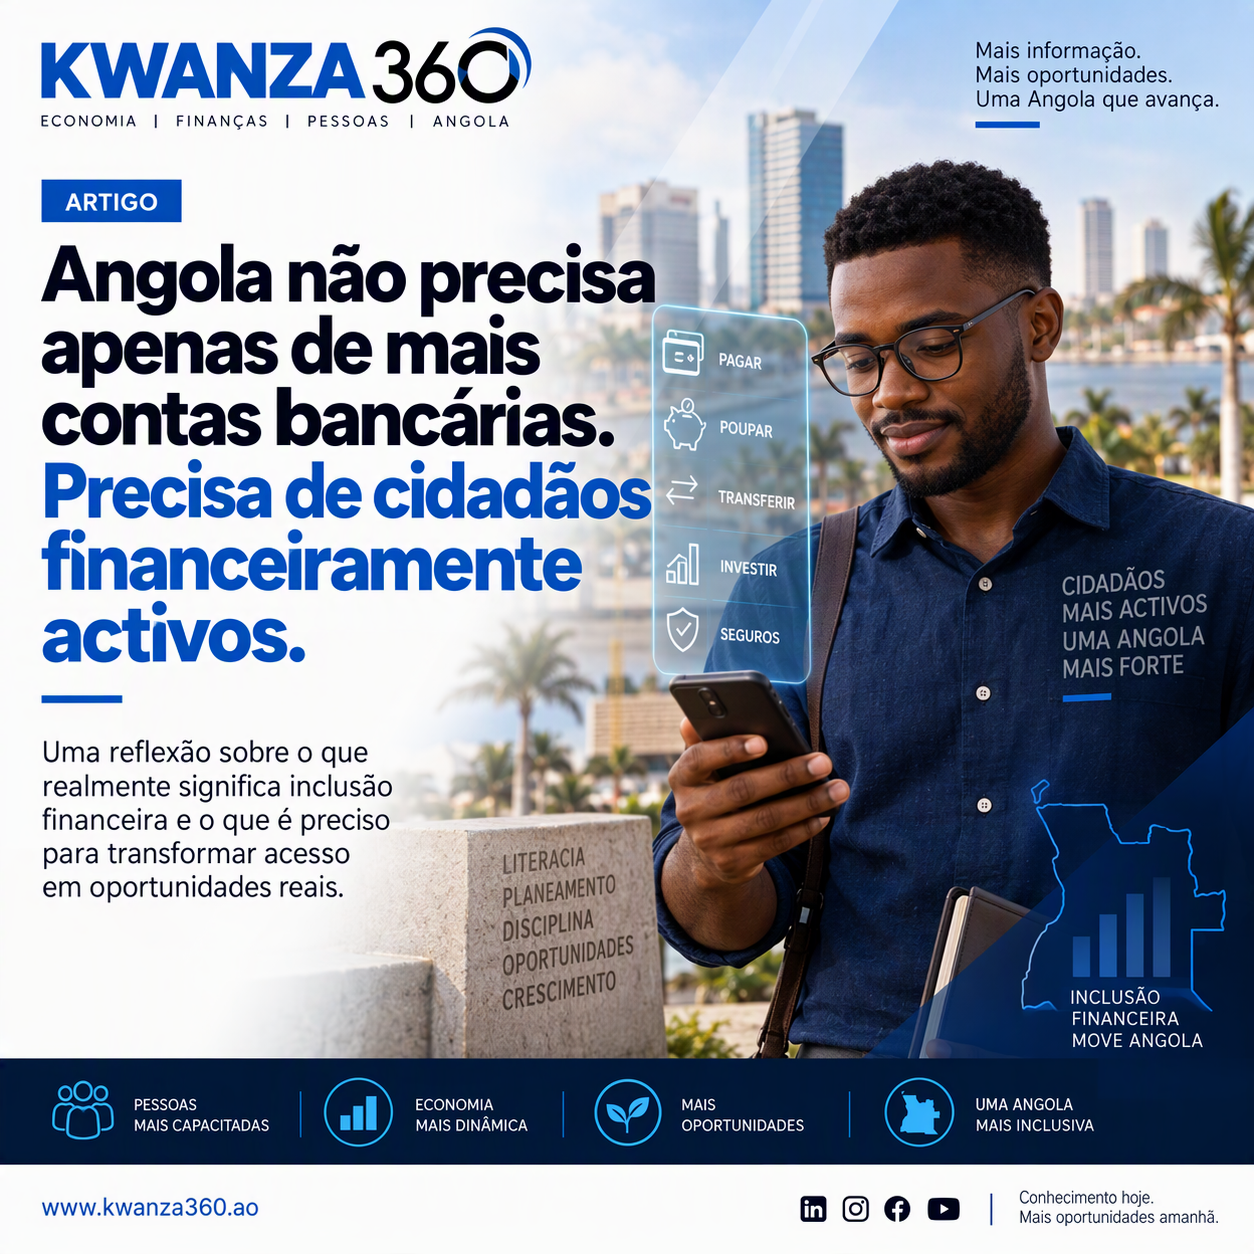
Angola precisa de passar da bancarização para a activação financeira.
Um cidadão financeiramente activo não é apenas titular de uma conta, é alguém que consegue utilizá-la para receber, pagar, poupar, financiar-se de forma responsável, contratar seguros, investir e construir um histórico financeiro.Pensemos numa pequena comerciante que movimenta 1 milhão Kz por mês em numerário. O negócio existe, o rendimento existe, mas grande parte dessa actividade permanece invisível ao sistema financeiro.
Se parte relevante das vendas passa pela conta ou por pagamentos digitais, se existem depósitos regulares e registos das operações, começa a formar-se uma identidade financeira observável. O dinheiro deixa apenas de circular e começa também a gerar informação e informação financeira pode reduzir assimetrias na análise de risco, embora nunca substitua a avaliação adequada da capacidade de pagamento.
Esta transformação já acontece no mundo, o Global Findex 2025, do Banco Mundial, mostra que a expansão das contas, pagamentos digitais e poupança formal está a alterar a inclusão financeira nas economias em desenvolvimento. É aqui que Angola pode dar um salto conceptual.
Precisamos de medir menos apenas quantas contas abrimos e começar a perguntar, quantas são utilizadas regularmente? Quantos clientes poupam? Quantos pequenos comerciantes recebem digitalmente? Quantas famílias usam seguros? Quantas PME constroem histórico financeiro? Quantos cidadãos compreendem os custos e riscos dos produtos que contratam?
Esses indicadores aproximam-nos muito mais da economia real.O desafio, portanto, não é colocar um cartão bancário em cada bolso,é transformar o sistema financeiro numa ferramenta quotidiana de organização, protecção, financiamento e criação de património.
Porque uma conta aberta pode melhorar uma estatística, uma conta utilizada com conhecimento pode transformar uma vida e talvez seja esta a próxima grande fronteira da inclusão financeira em Angola.
Kwanza 360 | Educação, Inclusão e Cidadania Financeira