Durante décadas, falar de expansão bancária significava falar de edifícios, balcões e agências. Quanto maior a presença física de um banco, maior parecia ser a sua capacidade de chegar à população, esse paradigma está a mudar.
Num país com a dimensão territorial de Angola, comunidades afastadas dos grandes centros, esperar que a inclusão aconteça pela multiplicação de agências. A pergunta estratégica já não deve ser apenas quantas agências precisamos abrir? Deve ser outra, como fazer o sistema financeiro chegar ao cidadão sem obrigar o cidadão a percorrer quilómetros para chegar ao sistema financeiro?
Angola dispõe da Estratégia Nacional de Inclusão Financeira 2025-2027. Mas há uma distinção essencial, ter conta bancária não significa, por si só, estar financeiramente incluído. Uma pessoa pode possuir conta e continuar excluída se não conseguir movimentá-la regularmente, receber pagamentos, transferir valores, poupar ou compreender os produtos que utiliza. A inclusão torna-se real quando o sistema financeiro passa a ser útil no quotidiano.
Segundo a EMIS, em 2025 a Rede MULTICAIXA processou 3,4 mil milhões de operações e o MULTICAIXA Express representou cerca de 62% das operações da rede. Uma das maiores infra-estruturas de distribuição financeira de Angola poderá não ser feita apenas de betão, balcões e ATM, mas também de telemóveis, agentes bancários, comerciantes, QR Code e sistemas interoperáveis.
O KWiK reforça essa transformação ao permitir transferências instantâneas. O desafio agora é converter capacidade tecnológica em utilização massiva. Porque existe uma armadilha, digitalizar não significa automaticamente incluir.
Se o cidadão tem telemóvel, mas não dispõe de conectividade adequada, continua limitado. Se tem uma aplicação, mas não sabe utilizá-la, a barreira permanece. Se realiza uma operação, mas não compreende custos, segurança ou riscos de fraude, continua vulnerável. E se não confia no sistema, regressará ao numerário.
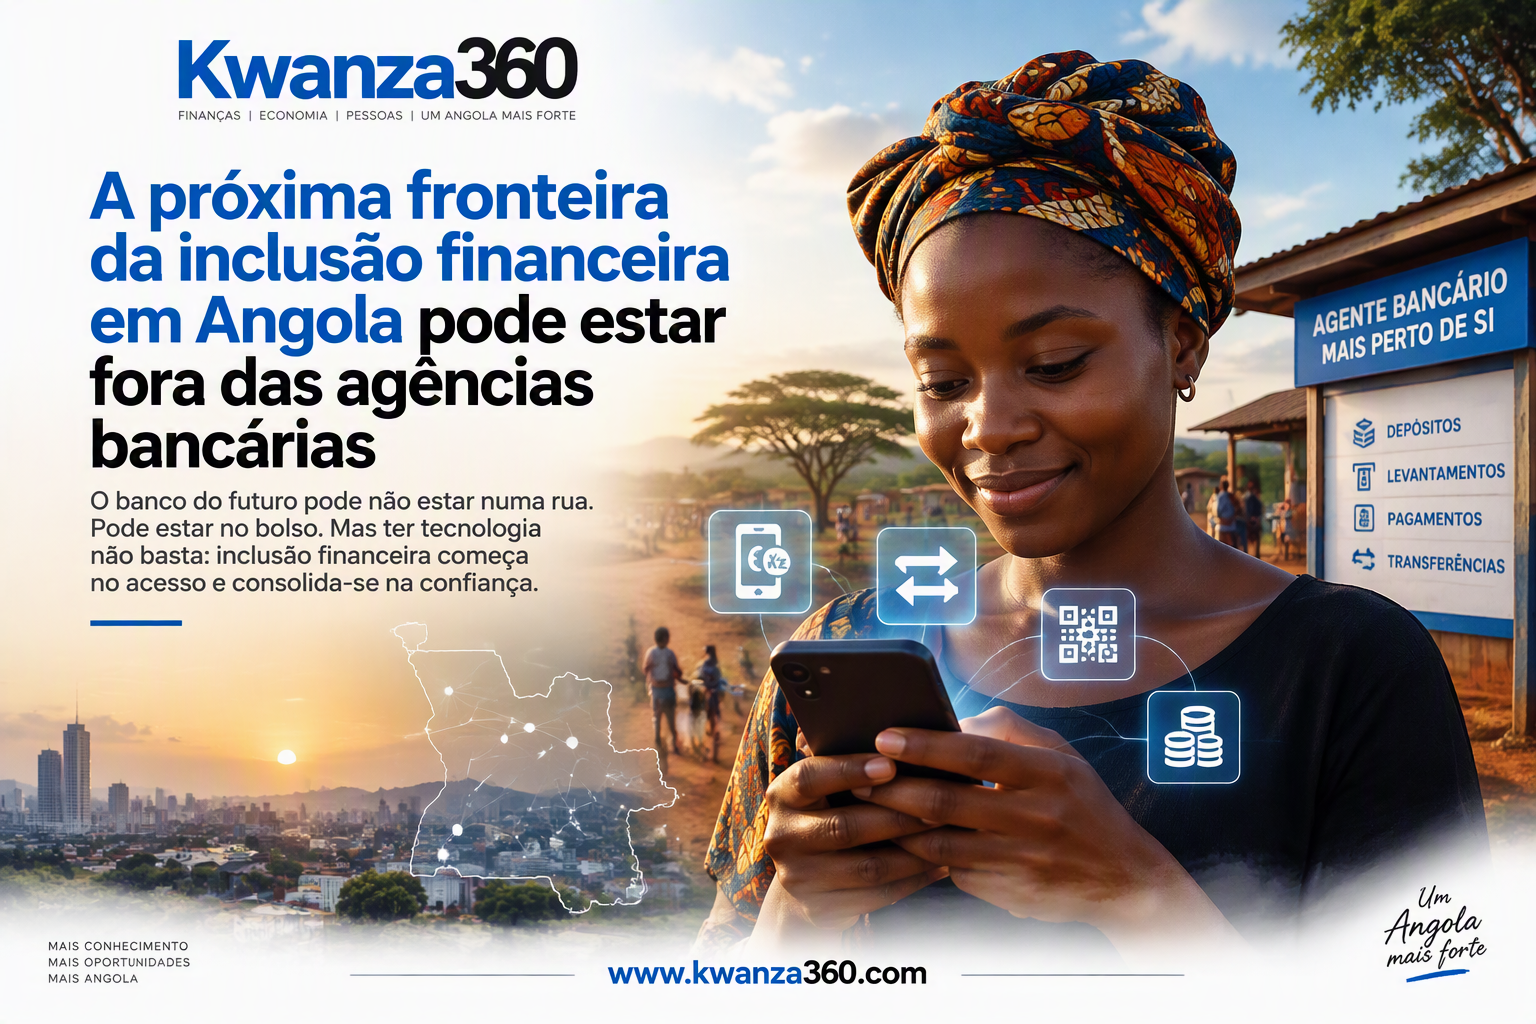
Por isso, a próxima fronteira da inclusão financeira angolana terá de ser digital, simples, interoperável, acessível, segura e humana. Imagine um comerciante numa localidade distante a funcionar como agente financeiro, permitindo pagamentos, transferências, depósitos ou levantamentos. Pequenas transacções passam a circular digitalmente na comunidade e a construir participação económica formal.
Isto não é somente inovação bancária, é infra-estrutura económica. A solução não está em escolher entre agência física e aplicação móvel. Angola continuará a precisar das duas. As agências podem concentrar-se em operações complexas, o digital pode absorver as transacções quotidianas, e os agentes podem servir de ponte onde a distância ainda exclui.
A tecnologia reduz a distância, a interoperabilidade reduz barreiras e a educação financeira reduz vulnerabilidades. Mas existe algo que nenhuma aplicação consegue instalar automaticamente, a confiança, talvez seja essa a verdadeira fronteira da inclusão financeira em Angola.
O banco pode caber no telemóvel, mas só caberá verdadeiramente na vida das pessoas quando elas compreenderem, confiarem e encontrarem valor em utilizá-lo.
Kwanza 360 | Educação financeira para transformar conhecimento em melhores decisões